


Google Wallet
4,216.62K Recensioni
Dettagli dell'app
- Versione
- Varia in base al dispositivo
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000.000+
- Sviluppatore
- Google LLC
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
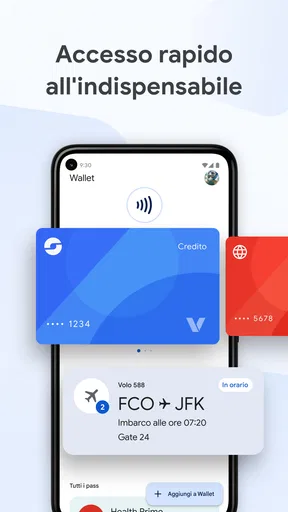
Quando devo recuperare al volo un biglietto o una carta, preferisco non rovistare tra e-mail, schermate salvate e portafoglio fisico: è in questi passaggi quotidiani che Google Wallet mi sembra più utile. È un’app finanziaria gratuita di Google LLC pensata per raccogliere carte, biglietti, pass e ricevute in un unico posto. Il suo vantaggio non è eliminare ogni inconveniente, ma rendere più semplice trovare ciò che serve mentre si è in movimento.
La considero soprattutto uno strumento per mettere ordine, non un’app che sostituisce tutto quello che uso per pagare, viaggiare o tenere traccia degli acquisti. Questa distinzione aiuta a capire subito se fa al caso proprio: se il problema è ricordare dove si trova un biglietto digitale, la raccolta può essere preziosa; se invece si cerca un archivio completo di documenti o un servizio per gestire ogni dettaglio di una prenotazione, occorre mantenere anche le app e le comunicazioni originali.
Quando la connessione cambia l’esperienza
Il rapporto con Internet si nota soprattutto prima di usare un elemento: aggiungere o aggiornare contenuti può richiedere una rete stabile, e un biglietto appena ricevuto non è necessariamente pronto nel momento stesso in cui apro l’app. Per questo, quando so che dovrò mostrare un pass in stazione o all’ingresso di un evento, trovo prudente aprirlo in anticipo e controllare che sia visibile. È un’abitudine semplice che riduce la possibilità di dover risolvere tutto mentre ho fretta.
Non considero Wallet un sostituto della connettività né darei per scontato che ogni elemento sia utilizzabile senza rete in qualsiasi situazione. Il comportamento può dipendere dal tipo di carta o pass e da come viene gestito. Se un viaggio o un appuntamento è importante, conviene verificare prima che il contenuto sia stato aggiunto correttamente e tenere a portata di mano l’e-mail o l’app da cui proviene, almeno finché non si è certi che Wallet basti per quel caso.
Una volta che l’elemento è disponibile, però, la raccolta centralizzata evita un’altra forma di dipendenza: quella dalla memoria. Non devo ricordare se il biglietto è arrivato per posta elettronica, se la ricevuta è in una cartella o se il pass è stato salvato in un’altra app. Il beneficio è pratico, ma non magico: Wallet riordina gli elementi compatibili che inserisco, non trasforma automaticamente ogni documento digitale in una carta pronta all’uso.
In viaggio, in coda e tra un’attività e l’altra
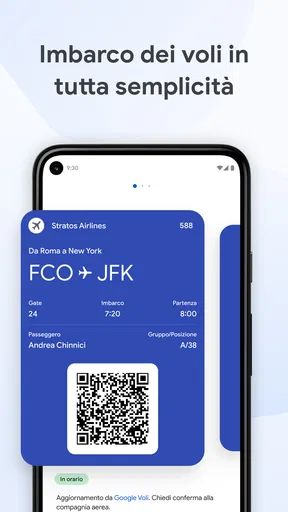
Il contesto in cui mi torna più comoda è quello in cui ho una mano occupata e poco tempo per cercare. Immagino una mattina in cui sto raggiungendo una stazione, ricevo il biglietto sul telefono e poi devo mostrarlo senza scorrere decine di messaggi. Se l’ho già aggiunto e verificato, posso puntare direttamente al portafoglio digitale invece di ricostruire il percorso nella posta. La differenza è piccola a casa, ma diventa concreta mentre mi sposto.
Lo stesso approccio funziona per tenere insieme pass e ricevute legati a una giornata: avere questi elementi raccolti nello stesso spazio aiuta a ritrovarli quando serve, senza confonderli con foto o note. Un consiglio poco appariscente ma utile è fare una breve revisione prima di partire: controllare quali pass sono attuali e individuare quelli che potrebbero servire. Così evito di scoprire solo all’ingresso che avevo salvato il contenuto sbagliato o che devo ancora completare un passaggio.
Da leggere prima di scegliere

In un ambiente affollato, la velocità dipende anche da quanto è facile orientarsi sullo schermo. Se apro Wallet solo occasionalmente, può volerci un attimo per ricordare dove si trova la voce giusta; se lo uso per una routine ricorrente, la raccolta diventa più naturale. Non lo sceglierei soltanto perché promette rapidità: conta che le carte e i pass di cui ho davvero bisogno siano stati aggiunti e che io sappia recuperarli senza esitazioni.
Per esempio, prima di una giornata con più tappe, separo mentalmente i momenti in cui mi serviranno i contenuti: il biglietto del tragitto, il pass per l’attività e una ricevuta da conservare. Poi li cerco uno per uno mentre sono ancora tranquillo, anziché dare per scontato che siano tutti nello stesso stato. Questo piccolo controllo mi permette anche di accorgermi se ho salvato una conferma d’acquisto invece del pass effettivo, due cose che possono sembrare simili nella posta ma non svolgono lo stesso compito.
Se qualcosa non compare o non si apre
Quando un elemento non è visibile, la prima cosa che farei è distinguere un problema di rete da uno di organizzazione. Controllerei la connessione, riaprirei l’app e cercherei il pass nella fonte originale, come il messaggio o il servizio che lo ha inviato. Se il contenuto non è stato aggiunto a Wallet, insistere nella schermata del portafoglio non risolve il problema: serve tornare al punto in cui il pass è stato ricevuto e verificare se è possibile inserirlo.
Per gli appuntamenti con orari rigidi, preparo una soluzione di riserva senza affidarmi a una sola schermata. Non significa duplicare ogni carta in modo disordinato; significa conservare il riferimento alla fonte e sapere come recuperarlo se qualcosa va storto. È una cautela sensata per biglietti importanti, soprattutto quando non ho tempo di sistemare impostazioni o attendere che un contenuto si aggiorni davanti a una coda.
Un altro dettaglio pratico è non confondere una ricevuta con una prova universale di acquisto accettata da qualsiasi esercente. La ricevuta raccolta nell’app è comoda per ritrovare un’informazione, ma le modalità di verifica dipendono da chi l’ha emessa. Se devo fare un reso o dimostrare una transazione, controllo che il documento contenga ciò che mi serve e che l’esercizio riconosca quel formato. Wallet aiuta a organizzare; non decide le regole di chi lo riceve.
Quando devo recuperare qualcosa in fretta, cerco di non fare tentativi casuali tra più schermate: torno prima al contenuto che so essere la fonte e verifico se da lì posso riaprire o aggiungere l’elemento. Se il problema riguarda invece il collegamento, aspettare di trovarmi in un punto più comodo per controllare la rete è spesso preferibile a ripetere la stessa azione senza capire dove si blocca. È un approccio poco spettacolare, ma riduce confusione e fretta, soprattutto quando c’è qualcuno in coda dietro di me.
Non affiderei a Wallet l’unica copia di un’informazione necessaria per una situazione delicata. Per una ricevuta importante, per esempio, mi interessa sapere anche da quale acquisto proviene e chi l’ha emessa; per un pass, voglio poter ritrovare il messaggio o il servizio d’origine. Mantenere questo collegamento non significa rinunciare alla comodità dell’app: vuol dire usare la raccolta come scorciatoia, senza perdere la strada per tornare ai dettagli completi.
Un portafoglio digitale da usare con criterio
Per un uso attento ai dati, preferisco aggiungere solo gli elementi che mi servono davvero invece di trasformare il telefono in un archivio indistinto. Una selezione ordinata rende anche più facile capire che cosa sto aprendo quando sono di fretta. Poiché qui convivono carte e documenti di natura diversa, ha senso fare periodicamente pulizia degli elementi scaduti o non più utili, quando l’app consente di gestirli, e mantenere il telefono protetto con le normali misure di sicurezza che uso per le altre app personali.
La gestione digitale non elimina ogni considerazione sulla privacy: un portafoglio sul telefono concentra informazioni che prima potevano essere sparse. Io valuterei con attenzione quali carte aggiungere e leggerei le opzioni mostrate nell’app, invece di procedere per automatismo. Il fatto che l’app sia sviluppata da Google LLC può essere rassicurante per chi già usa i servizi dell’azienda, ma non dovrebbe sostituire una scelta consapevole su quali dati personali voglio tenere raccolti sul dispositivo.
Wallet non è nemmeno il posto giusto per archiviare ogni immagine di una tessera o ogni documento che non riesco a classificare. Se un pass non è compatibile o la sua gestione dipende da un’app specifica, usare direttamente quella fonte può essere più chiaro e affidabile. Per chi ha già un metodo ben organizzato tra posta elettronica e applicazioni dei singoli fornitori, il vantaggio aggiuntivo potrebbe essere modesto; per chi invece perde spesso tempo a cercare biglietti e carte, la raccolta centralizzata ha più valore.
Per chi usa molti servizi diversi, la domanda pratica non è soltanto quanti elementi si possano riunire, ma quanto spesso questi elementi siano davvero recuperabili nel momento giusto. Io partirei da quelli che cerco più di frequente, invece di trasferire subito ogni carta e ricevuta. Dopo aver capito quali contenuti si integrano bene con il mio modo di organizzarmi, posso decidere se ampliare la raccolta. Così evito di aggiungere informazioni solo per avere un portafoglio pieno, quando il vero obiettivo è trovare più in fretta le cose che uso.
La connessione conta anche nella preparazione: se sto sistemando un pass mentre sono già in movimento, un collegamento incerto può trasformare un’operazione semplice in una serie di tentativi. Preferisco quindi aggiungere e controllare gli elementi quando ho tempo, magari prima di uscire o appena ricevo una conferma. Non è una funzione nascosta, ma una scelta di abitudine che cambia parecchio l’esperienza: uso l’app per consultare ciò che ho già organizzato, non come luogo in cui iniziare a ricostruire tutto all’ultimo momento.
Come si colloca tra le alternative
Rispetto alla posta elettronica, Google Wallet offre un punto dedicato per gli elementi che si riescono ad aggiungere, invece di obbligarmi a ricordare mittente, oggetto e cartella. Rispetto alle app di singole compagnie o di organizzatori di eventi, è più comodo quando voglio consultare diversi tipi di contenuto senza cambiare continuamente servizio. L’app originaria può comunque essere preferibile per modifiche, dettagli dell’ordine o assistenza: per questo non cancellerei le e-mail importanti solo perché ho aggiunto un pass al portafoglio.
La scelta dipende anche dal telefono e dalle abitudini. Chi usa un dispositivo o un ecosistema in cui è già presente un altro portafoglio digitale può trovare più immediato restare nell’app predefinita, soprattutto se lì gestisce già le proprie carte. Chi invece vuole un’app di Google per riunire i contenuti compatibili e non desidera affidarsi solo alle schermate della posta può trovare qui un compromesso pratico. Non la vedo come una vittoria assoluta su ogni alternativa: è utile quando riduce davvero i passaggi nel proprio flusso quotidiano.
La differenza rispetto a conservare semplicemente una schermata sul telefono è soprattutto di ordine: un’immagine salvata può essere una soluzione rapida, ma poi bisogna ricordarsi dove si trova e capire se è quella corretta. Un elemento aggiunto al portafoglio ha più senso quando voglio ritrovarlo accanto agli altri contenuti del genere. Se invece ho un documento che funziona solo all’interno di un servizio specifico, forzarlo in un altro flusso non mi dà un vantaggio automatico: aprire direttamente l’app che lo gestisce può essere il percorso più lineare.
Perciò non sceglierei tra Wallet e le app dei fornitori come se una dovesse cancellare le altre. L’app del servizio resta spesso il posto migliore per vedere informazioni aggiornate, chiedere assistenza o gestire una prenotazione; il portafoglio digitale è più adatto a recuperare rapidamente il contenuto che devo mostrare o consultare. La combinazione dei due strumenti è meno elegante di una soluzione unica, ma nella pratica mi sembra più robusta che affidarmi a un solo punto per ogni fase.
Google Wallet è disponibile gratuitamente nella categoria finanziaria; ha una valutazione media di 4,2 basata su circa 2,2 milioni di valutazioni e supera il miliardo di installazioni. È stata pubblicata il 18 settembre 2018, ha classificazione PEGI 3 e richiede Android 9 o versioni successive. Questi numeri mostrano una diffusione ampia, ma non dicono se il tuo specifico biglietto o la tua carta siano gestibili come desideri: il controllo più utile resta provare con gli elementi che usi davvero.
La classificazione per tutte le età è un’informazione sul contenuto, non una garanzia che l’app sia adatta a qualsiasi esigenza finanziaria o che ogni carta funzioni nello stesso modo. Io la valuterei in base al mio telefono, ai contenuti che ricevo e alla mia disponibilità a conservarli in un portafoglio digitale. Se il mio flusso quotidiano è già semplice e non mi capita di perdere tempo a cercare pass, potrei non notare un cambiamento significativo; se invece salto continuamente tra posta, immagini e servizi diversi, la prova è più interessante.
Il mio giudizio sulla connettività
Consiglierei Google Wallet a chi vuole ridurre il tempo speso a cercare carte e pass compatibili e accetta di preparare ciò che gli servirà prima di uscire. La sua comodità emerge soprattutto nelle transizioni: dalla posta al viaggio, dall’acquisto all’ingresso, dalla giornata al recupero di una ricevuta. Per chi vive spesso con una connessione instabile, il mio consiglio è non basare un piano importante sull’idea che tutto sarà sempre disponibile al momento giusto: aprire e controllare gli elementi in anticipo è parte dell’uso intelligente dell’app.
La eviterei come unica soluzione per chi deve conservare documenti che non si integrano con il portafoglio, per chi preferisce gestire ogni carta nell’app del rispettivo fornitore o per chi non vuole concentrare informazioni personali sul telefono. Nel suo ambito, però, mi sembra una scelta concreta e facile da capire: non sostituisce le fonti originali e non risolve ogni imprevisto, ma può rendere molto più ordinato il recupero di ciò che porto con me. Se le tue giornate includono biglietti e pass digitali, vale la pena provarla con calma, verificando prima i contenuti che contano davvero.
Il mio consiglio più concreto è cominciare con un elemento non urgente, così posso capire il percorso tra la fonte e il portafoglio senza la pressione di dover mostrare qualcosa subito. Poi, quando ho preso confidenza, posso provare con un biglietto o un pass che uso spesso e controllare in anticipo che sia facile da recuperare. Se questo passaggio mi fa risparmiare tempo e non mi porta a trascurare l’app d’origine, allora Wallet sta svolgendo bene il suo compito; se invece continuo a cercare ogni contenuto nel servizio che lo ha emesso, non c’è motivo di forzare il cambiamento.
In definitiva, la connettività non è un dettaglio da ignorare né un motivo per scartare l’app a priori. È una parte del contesto in cui preparo e recupero i miei contenuti: posso ridurre gli imprevisti verificando prima i pass, tenendo riconoscibile la loro fonte e scegliendo con attenzione che cosa aggiungere. Per me questo è il compromesso giusto: un portafoglio digitale utile quando semplifica una giornata reale, ma non un sostituto della prudenza, delle informazioni originali o del metodo personale che già funziona.
Pro
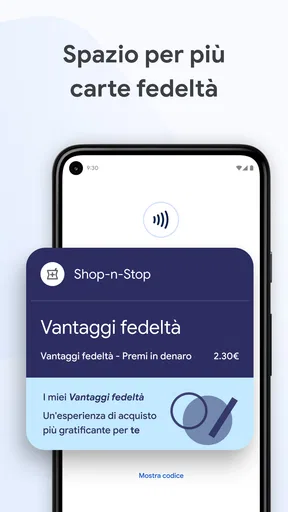
- Carte di pagamento e fedeltà raccolte in un unico posto.
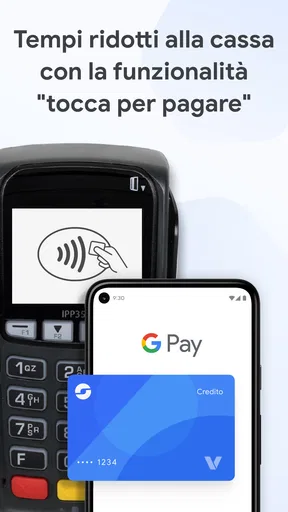
- Pagamenti contactless rapidi sui dispositivi Android compatibili.
- Autenticazione del dispositivo aggiunge una protezione agli acquisti.
- Consente di condividere alcune carte d’imbarco e pass con altri utenti.
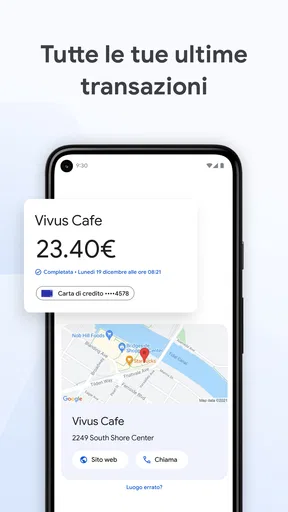
- Le transazioni recenti aiutano a tenere traccia delle spese.
Contro
- La disponibilità di funzioni e pass varia in base al Paese e al fornitore.
- I pagamenti contactless richiedono un telefono con NFC.
- Non tutte le banche e le carte sono supportate.
- Per usare i pass digitali
- alcuni esercenti richiedono ancora la versione fisica.
- L’uso dipende da un dispositivo compatibile e da aggiornamenti regolari.
Domande frequenti su Google Wallet
Che cos’è Google Wallet e a cosa serve?
Google Wallet è l’app di Google che permette di conservare in formato digitale carte di pagamento, carte fedeltà, biglietti e, nei Paesi e sui dispositivi compatibili, altri documenti o pass. Può essere usata per pagare contactless nei negozi con uno smartphone Android dotato di NFC, senza estrarre la carta fisica. Le funzioni e i tipi di pass disponibili variano in base al Paese, alla banca e al dispositivo.
Come si paga con Google Wallet nei negozi?
Per pagare occorre aggiungere una carta supportata, attivare l’NFC e impostare Google Wallet, o un altro servizio compatibile, come app predefinita per i pagamenti contactless. In genere basta sbloccare il telefono e avvicinarlo al terminale; alcuni dispositivi o impostazioni possono richiedere anche l’apertura dell’app. Il negozio deve accettare pagamenti contactless e la banca deve supportare la carta: è quindi utile verificare entrambi i requisiti prima di fare affidamento sul servizio.
Google Wallet è sicuro e cosa succede se perdo il telefono?
Google Wallet utilizza misure di sicurezza pensate per proteggere i pagamenti, tra cui l’autenticazione del dispositivo e, per le carte idonee, la tokenizzazione, che evita di condividere con il negoziante il numero effettivo della carta. La protezione dipende anche dal blocco schermo e dalle impostazioni del telefono. Se il dispositivo viene smarrito, è possibile provare a localizzarlo e bloccarlo o cancellarne i dati tramite gli strumenti del proprio account Google; è comunque consigliabile contattare anche la banca per le verifiche necessarie.
Quali carte e dispositivi sono compatibili con Google Wallet?
La compatibilità dipende dal Paese, dall’emittente della carta e dal modello di smartphone. Per i pagamenti contactless serve normalmente un dispositivo Android compatibile con NFC, con sistema e impostazioni supportati; non tutte le carte bancarie possono essere aggiunte. Alcuni pass, come carte fedeltà o biglietti, possono essere disponibili anche senza NFC, ma dipendono dai servizi che li emettono. Prima di scaricare l’app o aggiungere una carta, conviene controllare l’elenco aggiornato di banche, carte e dispositivi supportati nella propria zona.
Google Wallet è gratuito e funziona senza connessione Internet?
L’app Google Wallet è generalmente gratuita da scaricare e usare, ma la banca o l’emittente della carta può applicare condizioni o commissioni proprie, e il normale piano dati resta soggetto al proprio operatore. Una volta configurata una carta, i pagamenti contactless possono spesso funzionare anche senza una connessione Internet attiva al momento dell’acquisto; alcune funzioni, come aggiungere carte, aggiornare pass o sincronizzare informazioni, possono invece richiedere la rete. La disponibilità effettiva varia in base al dispositivo e al servizio.


